NOTÍCIAS EVENTOS
Sistema OCB destaca expansão e desafios do ramo Crédito
Em encontro da Sicredi União no ES, Tania Zanella defende crescimento sem perda de identidade
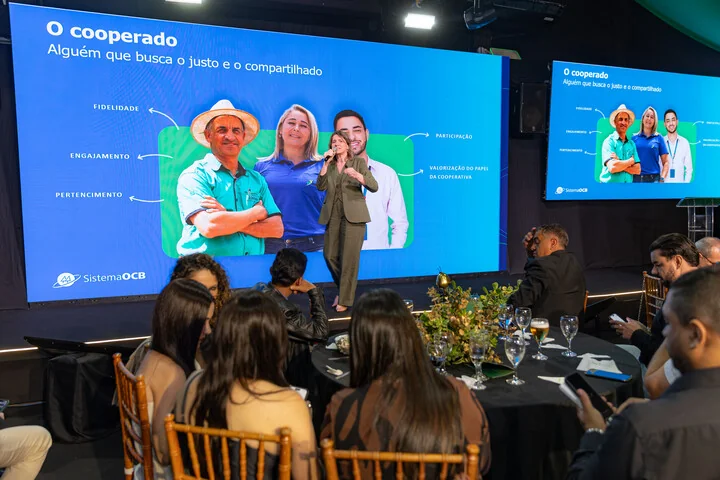 O crescimento acelerado do cooperativismo brasileiro aumenta o desafio de fazer com que os novos associados compreendam as diferenças do modelo e participem das decisões das cooperativas. A avaliação foi apresentada pela presidente executiva do Sistema OCB, Tania Zanella, durante encontro da Sicredi União (RS/ES), nesta segunda-feira (14), em Cachoeiro de Itapemirim (ES).
A participação integrou a celebração dos 113 anos da Sicredi União e dos cinco anos de atuação da cooperativa no Espírito Santo. Em palestra sobre a força do cooperativismo brasileiro, Tania defendeu que a expansão do movimento seja acompanhada pelo fortalecimento da identidade cooperativista. “Crescer é importante, mas o nosso desafio é fazer com que os novos cooperados saibam o que isso representa e reconheçam que estão em um modelo no qual participa das decisões e dos resultados”, afirmou.
O Brasil chegou a 29,03 milhões de cooperados em 2025, ante 15,53 milhões em 2019, de acordo com dados do AnuárioCoop 2026. São 4.400 cooperativas presentes em 3.425 municípios, com R$ 1,6 trilhão em ativos e 613,4 mil empregos diretos. Juntas, registraram R$ 848,4 bilhões em ingressos no ano.
A expansão é ainda mais expressiva no cooperativismo de crédito. O número de cooperados do ramo passou de 10,7 milhões em 2019 para 23 milhões em 2025, alta superior a 115%. Para a presidente executiva, esse avanço exige atenção para que o associado entenda a diferença entre ser apenas cliente de uma instituição financeira e fazer parte de uma cooperativa.
A Sicredi União, por exemplo, reúne mais de 317 mil associados e 1,2 mil colaboradores, com 73 agências e presença em 61 municípios do Rio Grande do Sul e do Espírito Santo. A cooperativa soma mais de R$ 10,5 bilhões em ativos e R$ 8,3 bilhões em operações de crédito.
Pertencimento
A apresentação levantou justamente o questionamento sobre quanto esse novo público conhece a cultura cooperativista. “Não queremos apenas ampliar uma base de usuários de serviços financeiros. Queremos formar cooperados que entendam seu papel, participem da cooperativa e percebam que fazem parte de um empreendimento que pertence às próprias pessoas”, disse.
Entre os diferenciais do modelo, a dirigente destacou o interesse pela comunidade, o vínculo de confiança, a participação dos associados nas decisões, a inclusão produtiva e a distribuição de sobras. Ela também relacionou o modelo às mudanças no comportamento do consumidor, que busca cada vez mais propósito, participação, valores humanos e soluções ligadas à economia consciente e colaborativa.
“O consumidor quer saber quais valores estão por trás de uma organização e qual impacto ela produz na sociedade. No cooperativismo, colocar as pessoas no centro e gerar desenvolvimento para a comunidade não são tendências novas. Fazem parte da nossa essência”, declarou.
Desenvolvimento local
A capacidade das cooperativas de impulsionar as economias locais também esteve entre os destaques da palestra. Segundo os dados apresentados por Tania, municípios com presença cooperativista registraram, em média, R$ 5,1 mil a mais de PIB por habitante, resultado 18,6% superior à média considerada no estudo.
Esses municípios também apresentaram incremento médio de 28,4 empregos formais por 10 mil habitantes e acréscimo de US$ 96,2 por habitante no saldo comercial. “Quando uma cooperativa cresce, o resultado circula na região, fortalece negócios, gera oportunidades e ajuda a desenvolver a comunidade. Essa capacidade de combinar eficiência econômica com desenvolvimento local é uma das maiores forças do cooperativismo”, ressaltou.
Fraudes, regulação e juros
A presidente executiva do Sistema OCB também abordou os desafios enfrentados pelo sistema financeiro. Na área operacional, estão o avanço das fraudes por Pix e engenharia social; o uso de inteligência artificial generativa e deepfakes em golpes; e o crescimento dos ataques cibernéticos. Já na regulatória, foram destacados o custo de adaptação às novas regras; a evolução do Open Finance e do Drex; e as exigências socioambientais. No ambiente econômico, por sua vez, juros elevados, endividamento e inadimplência pressionam famílias, empresas e instituições financeiras.
Entre as prioridades do Sistema OCB para o segmento estão a interlocução com o Banco Central para o fortalecimento patrimonial das cooperativas, a ampliação do acesso aos Fundos Constitucionais de Financiamento e a adaptação às novas regras de capital mínimo.
Ao final, Tania defendeu que a preservação da identidade cooperativista seja tratada como uma questão imediata diante do ritmo de expansão do setor. “Não estamos falando do cooperativismo para daqui a três gerações. Estamos falando do cooperativismo de agora. Os desafios já estão colocados e é agora que precisamos preparar nossas cooperativas e nossos cooperados para enfrentá-los”, concluiu.